
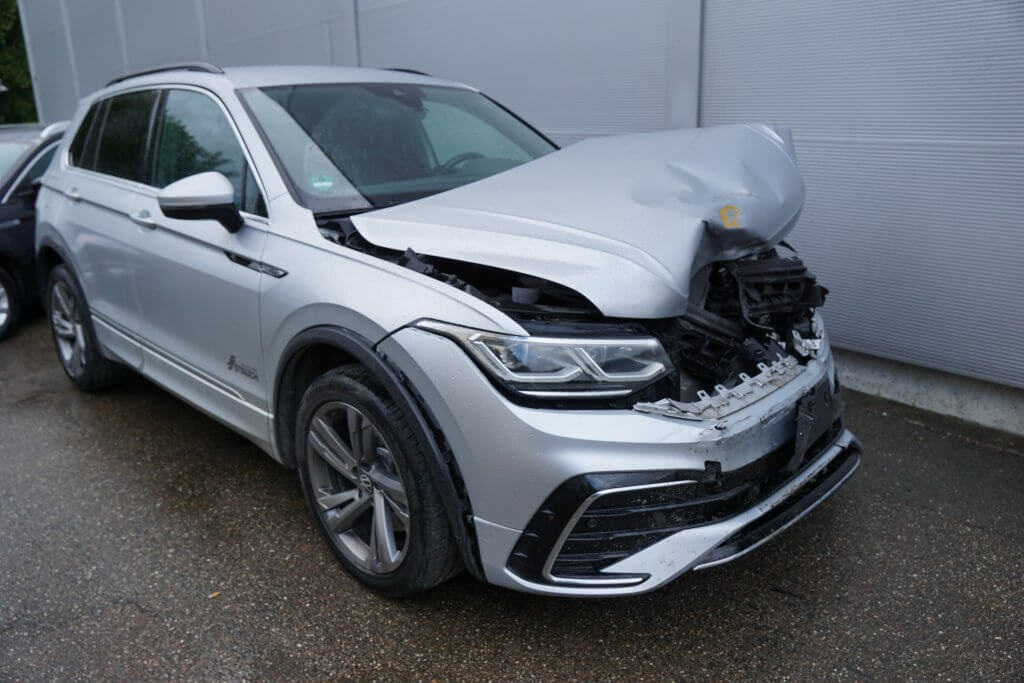
Ein Unfall mit einem Firmenwagen sorgt in Aalen und Umgebung oft für besondere Unsicherheit. Anders als beim privaten Fahrzeug sind mehrere Beteiligte betroffen: Fahrer, Arbeitgeber, Versicherung und manchmal auch ein Leasinggeber. Viele wissen in diesem Moment nicht, wer eigentlich für welchen Schaden aufkommt und welche Schritte notwendig sind. Diese Unklarheit entsteht vor allem, weil private und berufliche Nutzung rechtlich unterschiedlich behandelt werden.
Wird die Kostenfrage falsch eingeschätzt, kann das unangenehme Folgen haben. Mitarbeitende sorgen sich, persönlich haften zu müssen, während Unternehmen unerwartete Kosten befürchten. Auch Verzögerungen in der Schadenabwicklung sind möglich, wenn Zuständigkeiten nicht klar sind. Ohne strukturierte Einordnung bleibt der Schadenfall unnötig kompliziert.
In diesem Blogartikel erfahren Sie, wer bei einem Unfall mit einem Firmenwagen welche Kosten trägt. Es wird erklärt, wie Haftpflicht- und Kaskoschäden einzuordnen sind, welche Rolle Arbeitgeber und Fahrer spielen und warum ein Kfz Gutachten wichtig ist. Zudem wird der Bezug zur Arbeit von Georgios Bakalis hergestellt, der in Aalen und Umgebung Kfz Gutachten erstellt und Firmenwagenschäden sachlich bewertet. Ziel ist es, Ihnen eine klare und praxisnahe Orientierung zu geben.
Wem gehört der Firmenwagen und warum ist das wichtig?
Ein Firmenwagen gehört in der Regel dem Unternehmen oder einem Leasinggeber. Der Fahrer ist Nutzer, nicht Eigentümer des Fahrzeugs. Diese Eigentumsfrage ist entscheidend für die Kostenverteilung nach einem Unfall. Sie bestimmt, wer Verträge abgeschlossen hat und wer gegenüber der Versicherung anspruchsberechtigt ist.
Da das Fahrzeug Teil des Betriebsvermögens ist, laufen Versicherungen meist auf das Unternehmen. Das gilt für Haftpflicht-, Kasko- und oft auch Zusatzversicherungen. Der Mitarbeiter ist in diesem Fall nicht direkter Vertragspartner der Versicherung. Seine Rolle ist auf die Nutzung beschränkt.
Für den Unfall bedeutet das, dass der Arbeitgeber grundsätzlich die Schadenabwicklung übernimmt. Meldungen an Versicherung und gegebenenfalls Leasinggesellschaft erfolgen über das Unternehmen. Der Fahrer ist dennoch verpflichtet, den Unfall korrekt zu melden und mitzuwirken. Die klare Trennung von Eigentum und Nutzung ist die Basis für alle weiteren Schritte.
Wer zahlt bei einem unverschuldeten Unfall mit dem Firmenwagen?
Bei einem unverschuldeten Unfall liegt ein Haftpflichtschaden vor. In diesem Fall trägt die Haftpflichtversicherung des Unfallverursachers die unfallbedingten Kosten. Das gilt unabhängig davon, ob es sich um einen Firmenwagen oder ein Privatfahrzeug handelt. Reparaturkosten, Gutachtenkosten und weitere Schadenpositionen gehören dazu.
Der Arbeitgeber als Fahrzeugeigentümer macht die Ansprüche gegenüber der gegnerischen Versicherung geltend. Der Mitarbeiter haftet in der Regel nicht persönlich. Wichtig ist, dass der Unfall korrekt dokumentiert und gemeldet wird. Versäumnisse können den Ablauf erschweren.
Auch Nutzungsausfall oder Mietwagenkosten können relevant sein, wenn das Firmenfahrzeug für den Betrieb benötigt wird. Diese Positionen werden ebenfalls geprüft. Die Kostenlast liegt also klar beim Unfallgegner. Für den Fahrer entsteht normalerweise kein finanzielles Risiko.
| Kostenposition | Zuständigkeit | Träger |
|---|---|---|
| Reparaturkosten | Haftpflichtschaden | Gegnerversicherung |
| Kfz Gutachten | Haftpflichtschaden | Gegnerversicherung |
| Nutzungsausfall | Einzelfallabhängig | Gegnerversicherung |
Wie sieht es bei einem selbst verschuldeten Unfall aus?
Bei einem selbst verschuldeten Unfall handelt es sich um einen Kaskoschaden. In diesem Fall greift die Vollkaskoversicherung des Unternehmens, sofern eine solche besteht. Die Kosten werden nach den Bedingungen des Versicherungsvertrags reguliert. Selbstbeteiligungen spielen hier eine wichtige Rolle.
Die Vollkaskoversicherung übernimmt in der Regel die Reparaturkosten oder den Fahrzeugwert bei Totalschaden. Allerdings können Selbstbeteiligungen oder Rückstufungen entstehen. Diese betreffen zunächst das Unternehmen als Versicherungsnehmer. Der Fahrer haftet nicht automatisch.
Ob der Mitarbeiter an den Kosten beteiligt wird, hängt vom Arbeits- und Nutzungsvertrag ab. Viele Unternehmen regeln Selbstbeteiligungen oder grobe Fahrlässigkeit ausdrücklich. Ohne entsprechende Vereinbarung trägt der Arbeitgeber den Schaden. Die interne Regelung ist hier entscheidend.
| Schadenart | Versicherung | Kostenlast |
|---|---|---|
| Selbst verschuldeter Unfall | Vollkasko | Unternehmen |
| Selbstbeteiligung | Vertragsabhängig | Unternehmen oder intern |
| Rückstufung | Versicherungsvertrag | Unternehmen |
Wann kann der Fahrer persönlich in die Kosten einbezogen werden?
Grundsätzlich haftet der Fahrer eines Firmenwagens nicht für jeden Schaden. Das Arbeitsrecht sieht einen besonderen Schutz für Arbeitnehmer vor. Bei leichter Fahrlässigkeit haftet der Mitarbeiter in der Regel gar nicht. Der Schaden bleibt beim Arbeitgeber.
Bei mittlerer Fahrlässigkeit kann es zu einer anteiligen Haftung kommen. Diese wird nach den Umständen des Einzelfalls bewertet. Faktoren wie Einkommen, Schadenshöhe und Situation spielen eine Rolle. Eine pauschale Regel gibt es hier nicht.
Nur bei grober Fahrlässigkeit oder Vorsatz kann der Fahrer voll haftbar gemacht werden. Dazu zählen etwa Trunkenheit am Steuer oder bewusstes Missachten von Verkehrsregeln. In solchen Fällen kann der Arbeitgeber Kosten weitergeben. Diese Situationen sind jedoch die Ausnahme.
| Verhalten des Fahrers | Haftung | Folge |
|---|---|---|
| Leichte Fahrlässigkeit | Keine | Arbeitgeber trägt Kosten |
| Mittlere Fahrlässigkeit | Anteilig | Einzelfallprüfung |
| Grobe Fahrlässigkeit | Voll | Fahrer haftet |
Welche Rolle spielt das Kfz Gutachten beim Firmenwagen-Unfall?
Das Kfz Gutachten ist auch beim Firmenwagen ein zentrales Dokument. Es stellt den Schaden technisch fest und beziffert die Kosten. Für Versicherungen, Arbeitgeber und gegebenenfalls Leasinggeber ist diese objektive Bewertung entscheidend. Ohne Gutachten fehlt eine belastbare Grundlage.
Im Haftpflichtschaden dient das Gutachten der Durchsetzung der Ansprüche gegenüber dem Unfallgegner. Im Kaskoschaden ist es Grundlage der Versicherungsleistung. In beiden Fällen schafft es Transparenz. Es trennt technische Fakten von wirtschaftlichen Entscheidungen.
Gerade bei Firmenwagen ist die Dokumentation besonders wichtig. Sie schützt das Unternehmen vor Diskussionen über Schadenumfang und Reparaturweg. Gleichzeitig gibt sie dem Fahrer Sicherheit, weil der Schaden sachlich eingeordnet ist. Das Gutachten ist damit ein zentrales Bindeglied.
| Funktion | Bedeutung | Nutzen |
|---|---|---|
| Schadenfeststellung | Objektiv | Klarheit |
| Kostenkalkulation | Versicherungsbasis | Abrechnung |
| Dokumentation | Nachweis | Absicherung |
Fazit: Die Kostenverteilung beim Firmenwagen ist klar geregelt
Ein Unfall mit einem Firmenwagen folgt klaren Grundsätzen. Bei einem unverschuldeten Unfall trägt die gegnerische Versicherung die Kosten. Bei einem selbst verschuldeten Unfall greift die Kaskoversicherung des Unternehmens. Der Fahrer haftet nur in Ausnahmefällen persönlich.
Entscheidend sind Eigentumsverhältnisse, Versicherungsverträge und arbeitsrechtliche Regelungen. Wer diese Grundlagen kennt, kann die Situation realistisch einschätzen. Ein Kfz Gutachten sorgt dabei für Transparenz und eine saubere Abwicklung. Es ist die technische Basis für alle weiteren Entscheidungen.
Für Unternehmen und Mitarbeitende in Aalen und Umgebung bedeutet das vor allem Sicherheit. Mit klarer Dokumentation und strukturierter Schadenabwicklung lassen sich Konflikte vermeiden. Ein sachlich erstelltes Kfz Gutachten hilft, Kosten korrekt zuzuordnen. So bleibt der Firmenwagen-Unfall beherrschbar.
Häufig gestellte Fragen zu Unfall mit einem Firmenwagen – wer trägt welche Kosten?
Unfälle mit Firmenwagen werfen häufig ähnliche Fragen auf, weil mehrere Parteien beteiligt sind. Die folgenden Antworten geben eine verständliche und praxisnahe Orientierung.
Muss der Mitarbeiter bei einem Firmenwagen-Unfall zahlen?
In der Regel nein. Bei leichter Fahrlässigkeit haftet der Mitarbeiter nicht. Die Kosten trägt das Unternehmen oder die Versicherung. Eine persönliche Haftung ist die Ausnahme.
Wer meldet den Unfall bei der Versicherung?
Das Unternehmen als Fahrzeugeigentümer übernimmt meist die Schadenmeldung. Der Fahrer muss den Unfall intern melden. Die weitere Abwicklung erfolgt über den Arbeitgeber. Klare interne Abläufe sind wichtig.
Was passiert bei einem selbst verschuldeten Unfall?
Dann greift die Vollkaskoversicherung des Unternehmens. Selbstbeteiligungen oder Rückstufungen betreffen zunächst den Arbeitgeber. Eine Beteiligung des Fahrers hängt von internen Regelungen ab.
Welche Bedeutung hat das Kfz Gutachten?
Das Gutachten dokumentiert den Schaden objektiv. Es ist Grundlage für Versicherung und Abrechnung. Gerade bei Firmenwagen schützt es vor Streit über Schadenhöhe. Seine Rolle ist zentral.
Gilt das auch für Leasing-Firmenwagen?
Ja, zusätzlich kommt hier der Leasinggeber ins Spiel. Vertragsvorgaben müssen beachtet werden. Das Grundprinzip der Kostenverteilung bleibt jedoch ähnlich. Eigentum und Vertrag bestimmen den Ablauf.
